顯示具有 股息再投資 標籤的文章。 顯示所有文章

2022年7月31日 星期日

思考投資方向

過去一年多沒有打 Blog, 也反映了自己在投資上沒有什麼操作。也沒有留意投資的事。

主要原因是因為自己剛好儲夠了首期, 想著和女朋友可以有一個家, 忙著處理結婚買樓的事宜。當自己知道要開始供樓,基本上都沒有多餘的錢去做投資。心裡總是想著留多一個錢, 有多點錢準備買傢私電器, 裝潢, 等等...

所以沒有閒錢就沒有再想投資的事了,甚至有時要賣出股票換取現金,不過這也不代表我把股票全都賣掉,只可賣出了一部份。所以現在處理好大部份的支出後, 就開始會想回投資的事。

看到現在是加息的周期,供樓嘅浮動利息有可能會增加,就想一想自己的投資方向應該要點樣做。

回想返一句止凡兄在書本裡的分享, "投資其實係一個計劃",我都反問自己的目標和計劃是怎麼樣?

當下第一個感覺就是 "要增加被動收入"。

因為又要供樓, 又要生活, 又要照顧家人, 其實財政支出的壓力也好大。看著戶口的增長慢了很多, 心裡就有點不安定。

但我知道只是儲現金又會掉進去窮人的迷思, 所以我一定要保持著儲資產。之後我望一望現在投資組合內的股票,突然另外有一個感覺,就係股票數目太多。有的是收息股,有的是增長股,有的兩樣也不是。自己看來也不太知道這個組合的目標是想做什麼,好像包羅萬有的。

當下的感覺就想把組合重新整理,調整成為專注其中一個目標。主力是收息,其次是增長型的,兩邊也不是的就會轉走。特別是一隻被動指數基金,現在看回當初買入的理由,跟現在那隻指數基金正進行嘅事有好大出入。

例如初時他會把最強的股票放入去指數內,汰弱留強,但現在股份數目增加,又放寬了納入指數的上市年期,相當於 “調整了” 門檻。

令我想起以前老一輩常常說,我們那個年代要進大學一定要係尖子先至入到,現在這麼多大學,要進大學就容易很多了,現在一街都是大學生。

再想一想,這隻被動指數基金要升的話,應該要被納入指數內的股票全都上升才會有起色。如果只是部份的股票上升部份的股票下跌,對指數的整體表現沒有什麼影響,只會浮浮沉沉。

我並不是說這隻被動型基金不好,只是不太合適自己的投資目標。這種被動型的基金有着一個好處,就是不會因為單獨一支股票消息而大升大跌。

在現在的投資環境,很多不美好的消息出現,可能反而是一個機會吸納長遠盈利能力不錯的公司。清楚知道自己的投資目標和方向,雖然有些股票是蝕住賣,但係不合適就無謂藕斷絲連,早日賣出轉入喜歡的股票吧。

現在回想返,自己一路走來的投資成績都麻麻,可能跟自己組合的目標不太清晰有關。就藉著這個機會作出調整吧!


2019年11月21日 星期四

在波動市中收集股票長線投資(一)

過去幾天,心情很難過,天佑香港。

在這幾天的股市,又由升轉跌了,十分波動。我覺得這是受到這幾天傳出的中美貿易戰消息影響,跟之前的觀察一樣 ,香港最近的情況對股票市場的反應好像沒有多大的影響。在過去幾天的跌市中,地產股受至到不少壓力,感覺是在市場氣氛不太好出現的短線獲利盤,所以幾天前動用了所收的所有股息,加上少少現金,加了一注在本身已經持有的新地,餘下的現金會繼續而月供這個分注模式買入。

睇過有些文章講起,買入賣出的決定最好是紀錄原因,方便之後睇返。雖然唔係好仔細,以下是紀錄自己當時的思考。希望可以慢慢進步,實踐知識,唔會只係睇書而唔行動。
  1. 雖然社會的氣氛唔好,樓價短期都會有下行風險,不過長遠黎講都係供求唔平衡,需求會一直出現。就算賣樓方面可能有影響,新地的收入少於一半是售樓得來的收入,所以影響應該唔大。(由 2018-2019 年報得知)
  2. 即使最近商場運作被社運動打擾了,但長線而言,商場營運會回復正常。加上新地的商場在我生活中的周圍都不難搵到,而且我也經常到那些商場逛,人流不錯,入面既店舖包括餐廳及大型零售店等等,都很有質素。(生活選股法)
  3. 新地有新商場快將會啟用,希望可以增加租金方面的收入。(由 2018-2019 年報得知)
  4. 新地也有繼續投地,增加土地儲備將來發展提供增長力。(由 2018-2019 年報得知)
  5. 管理層的變動未知道影響是什麼,還未出現實際資料進行判斷。(相關新聞得知)
股票價格跌至心目中的水平,而下跌的原因不是因為企業本質的改變,所以先行買入。有部分資料都是參考其他網上的資料,自己也試試看年報,公司網頁,相關新聞之後的加上看書學到的知識,分析一下,又睇下其他人點睇(暫時也是抄功課為多)再作決定。之後睇發現到原來有其他的數據可以參考,例如中原城市領先指數。在經濟的分析上,還有很多東西可以學習。

#資料僅供參考用途,是小弟非常主觀的看法,也不能反映事實之全部,在任何情況下不構成任何投資建議,也不構成要約、招攬、邀請、誘使、建議或推薦。本人無法保證網誌內容的真確性和完整性,讀者必須運用自己獨立的思考能力,自行求證和分析, 並且明白讀者一切的投資決定以及該投資決定引致的收益或損失,一概與本人無關。

2019年11月4日 星期一

月供股票考慮 (Nov 2019)

在這個 blog 裡,本身不太想講自己的投資操作。因為我覺得這事好個人,只是想紀錄一下自己學習到的投資概念和一些生活上的事情。唔想影響到其他人既投資決定,怕害到人。自己買錯野,自己做錯決定就算了,唔好影響到人。但睇完雲地兄的書之後,還是很想紀錄一下每個投資決定,無論是對是錯,都好好紀錄一下,方便以後自己可以睇返,看看自己的投資決定有沒有做錯。同時打出來會方便整理思緒,感覺上,自己的書寫能力很差,希望大家多多包容。

之前的月供金額都沒有什麼對策,只是簡單的用相同金額入貨,運用最簡單的平均成本法。但參考了其他 blogger 的經驗,原來月供股票都可以有技巧可言。簡單來說就是按市況調整月供金額。

1. 市況好時,恆指水平偏高,減少月供金額。
2. 相反,市況不好時,恆指水平偏低,增加月供金額。
3. 加上判斷當時熱炒中的板塊加而避開,減少月供金額,甚至賣野。

過去幾個月既觀察,每當中美貿易戰有新消息都會影響股市既氣氛,反而市場好似已經對香港既社會運動沒有太大的反應。這幾天中美貿易戰剛剛傳出談判有進展既消息,恆指重上27000 點。雖然唔知呢個消息可以持續幾耐(如果有跟進過既師兄都知,有機會突然間又話談判破裂),但感覺上市場氣氛比之前好了。

因為月供股票的設定是有截止日期的,所以要在截止日前決定好月供金額。就住呢個情況,我決定減少月供股票的總金額,每月留返多少少現金,等待氣氛轉差時再投入資金,或者撞正真正的大跌市來到時,可以多少少現金買野。如果下個月恆指又跌破25000 點,或者某一隻月供緊既股票有短期不利消息時,會相對調整加大返月供金額。因為調整月供金額係不用收手續費的,所以每個月不同金額都可以,又可以選擇一次性放一舊錢落去,只要每個月在截止日前〝睇餸食飯〞就可以了。

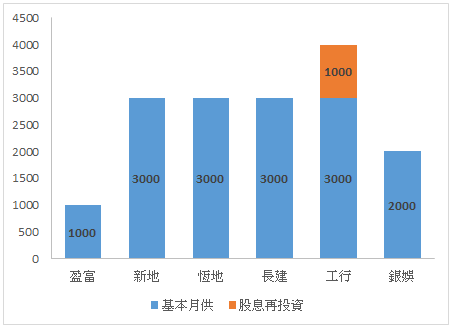
另一方面,今個月開始考慮下股息再投資既操作應該要點做,雖然這個考量跟上面既決定是背道而馳的,但我想想兩者可以一同考慮。因為只是左袋定右袋拎錢出黎既問題,只要自己的試算表列好,其實是沒有影響的。小弟的月供分佈比例如下,

(以下是小弟亂來的操作,千萬不要跟,賺蝕也與本人無涉,投資也很大風險)


因為之前盈富是一手手買的關係,持股數量比起組合內其他的股票都要多,所以月供部分暫時會較少一點。盈富的特色同好處壞處就不用多講,大家都應該很清楚,所以我還是會不間斷咁慢慢入,少少地都會供住先。

至於其他股票的金額基本上差不多,因為現時的目標是建立一個平衡組合為先,同時盡快增加每隻股票的持股數量,以免派息被手續費蠶食得太多。

另外,今個月既操作係第一次考慮股息再投資的部分。因為之前所收到的股息唔多,而且又未考慮好應該要點做先可以有最岩自己既效果。暫時選擇左放落工行,先提高現金流先。雖然內銀股有股息稅,但它算是在組合中,能夠用月供方式買,而股息率接近5% 的一隻。(組合中還有其他收息股,不過無得選擇月供)

剛剛可以在除淨日前用完好用了我所收的股息。我的目標是現金慢慢轉成資產,過程中先增加現金流,以免將來因為現金流不足而要賣資產。

#資料僅供參考用途,在任何情況下不構成任何投資建議,只是小弟作紀錄之用

2019年9月18日 星期三

股息再投資的考慮(一)

不知不覺間,投資組合中的部份股息已經進帳了。想起之前在書局打書釘時,睇過不少投資書籍都解釋股息需要再投資才能達到複利的效果。另外也有一些說法是把股息儲下,只把部份再投資,拿部份去下旅行,享受一下,因為長期的複利效果會因一次股災而輸掉之前所以賺的錢。

很喜歡在書局打書釘的原因就是睇到不同人的不同看法,看到兩個相反的點子有時會覺得幾開心。因為正反兩面也可以看得到,看看他們各自推論,不同前輩因自身經歷不同而寫出這些有分別的觀點。

話說回來,究竟股息是不是要再投資呢?又要投資什麼好呢?我自己看了不同前輩的文章後有以下的考慮點。

首先,要有一定的備用現金才考慮股息再投資,如果現金不夠的話,先儲下現金股息。

股息再投資就是把滾雪球的力度加大,可以一收到股息馬上投入進去(例如增加下一個月的月供股票金額),也可以是儲到一個定量金額再投資(例如儲夠一手的錢時買進股票)。

我會比較喜歡儲起先,再睇當時市況而定,以增加月供金額方式把股息再投資入組合當中。即是說,不會因為收到股息,而望著恆指三萬點都盲目照樣增加月供金額。而是,會等市況平靜,或市況差時才增加月供金額,進行股息再投資。

當然,這個做法不會是一成不變的。當備用現金不足,或者是預見到之後需要用錢的時候,就會把股息先儲起來。備用現金的概念是用了也不會直接影響生活的現金量,要有心理準備用來買股票即使坐艇也不會影響生活的現金量。

這些備用現金是用來做什麼呢?簡單來說就可為了跌市可以買平貨用。看過不少書籍都有講到,巴菲特先生也會保留一定的現金,不會把所有錢都用來投資,其中一個目的也是為了在市場先生情緒不好時買平貨。我們不是先知,估不到市場先生會不會突然情緒不好,突然來個大減價,我們能做的就只是留有備用現金,等機會出手。

其次,股息再投資要在最有信心的股票中。

股息再投資在於增加滾儲股票的速度,利用股息增加投入的資金。所以滾雪球的重點在於要增加投入的資金。不論那資金的來源是因為股息收入還是工資增加都沒有分別。只要一步步慢慢遞增投入資金就可以了。當然這是在不影響生活的前提下進行,而且我覺得股息應該放在最有信心的股票中。

在這段時間,我想過幾個股息再投資的方向。

一.利用股息多供一支股票

多供一支股票的話,好像就沒有了滾雪球的效果。因為每支股票的儲股速度沒有增加,這就沒有了遞增的效果。我反問自己一下為什麼要再選多一支股票呢?是不是說自己本身選的股不是自己最想擁有的?我想想,不是... 如果不是的話,為什麼又要為自己增加煩惱?

另一方面,也看過有關巴菲特的書,原來他是〝集中投資〞的。他的概念是把錢都投資在最穩固的籃子裡,好好看守。我的理解是,如果自己認為這所企業是最值得投資,能有最大回報的話,為什麼要分散資金到其他地方?難道資金會比放到這個企業有更大的回報嗎?
當然,要做到像巴菲特那樣有信心一定要做很多很多的準備和分析。所以,我還是在手上持有的股票內選擇吧。

二.利用股息投資高速增長股

投資增長股給我的感覺好像在賭搏一樣,股價很波動。一個好消息令股價上升不少,一個壞消息也可以令股價跌很多。再者,高速增長股一般派息不太多,不太穩定。因為派息反而會減慢了企業增長的速度。而且高速增長股一般都有比較大的風險,競爭大,各家都會爭市佔率,沒有穩定的正現金流,或者是高負債。用這樣的股票滾雪球,隨時買大開細,心裡不太安心,會睡不著覺。我都是想有個安安穩穩的賺取回報好了。

三.利用股息投資收息股

這個點子不錯,我真的這樣認為。因為之前也看了止凡兄的一個 Youtube Video,想做到〝用一支股票,出多一個月糧〞。不斷滾著收息股,令所收到的股息不斷增加。(Link: 【止凡】第十二話《用股息出雙糧》) 這個增加現金流的方式很合適我,加上我也認為現金流是投資中重要的一環。現金流足夠,坐艇都坐得舒服一點。這都讓我想起之前在打書釘時看過 Starman 兄的著作〝現金流為王〞中所形容的 〝現金流如血流〞一樣,要留意資金回籠就速度。(Link: 《現金流為王2》導讀 -- 「現金流為王」的投資理念)生活支出得到支持,就不用賣資產來提供現金流了。因為月供股票都是為了滾儲資產,如果因為現金不足而賣掉資產,那不是白費心機嗎?反觀一下自己手上的收息股,

公用股(中電)?股價都被炒高了,股息率很低。雖然派息比率雖然有增長空間,但這幾年它的資本開支會加大,看不到有條件加大派息。雖然很放心把它變成核心持股,但滾雪球的速度增長(3.5厘)比一般收息股(5厘)要慢。

銀行股(匯控)?股價波動到不得了,加上英國脫歐的風險和過去幾年80%至超過100%的派息比率。令我不太想增持這個股票。因為波動起來真係心血少一點都受不了。

真的要好好想一想應該怎樣增加穩定現金流。

四.利用股息投資平穩增值股或ETF

利用股息投資平穩增值股或是收息股,這是一個很大的掙扎。可能你會問,不是要看現金流嗎?為什麼會有掙扎,投資收息股不就可以了嗎?我想說一下,其實滾雪球會慢慢把雪球滾大,就是說慢慢它會佔你的投資組合的一個核心。

即是說你的組合會愈來愈集中風險,就算是收息股也有其風險。暫時我對投資的企業沒有太足夠的認識,每支股票暫時都不被太大注。反而 ETF(盈富)的本質就有分散風險的作用,單一企業有問題也不太大影響,所以不斷滾儲也不怕。只是,ETF(盈富)提供的現金流相對收息股低。

暫時我對股票認識不多,對個股的風險分析不太全面,還是考慮風險為先。

說到這裡,想起巴菲特與基金經理的著名十年賭局。

說到底都是因為自己對投資的認識不足,所以沒有什麼好選擇,或者說不懂選擇。就是因為自己的投資知識不足,所以之前的選股前都沒有太多的考慮。

現在慢慢學習後,應該先把股息儲起來,檢視一下手上的持股,認識一下不同的收息股以提供現金流。在學會選擇前,先把股息先放到自己最熟識的一支收息股和 ETF 中。