2020年1月28日 星期二

閱讀分享:《實踐價值投資的真諦》-鍾記

上一次提過,之前在看鍾記的書,但因為工作很忙,很久還沒有看完。這幾天不用上班,也沒有出去拜年,終於有時間可以繼續看完這一本書,這本書的內容對我這個投資新手來說是,真的十分豐富,但都有部分內容有點難完全明白。內容並不是提供 Number, 也沒有什麼自設的買入賣出價,但卻仔細紀錄了作者做投資決定前的考慮,作者分享了好幾個投資決定背後的思考,顯示出一個投資者有什麼要素需要考慮,也有什麼在年報上可以找的資料作分析。從而得出買入和賣出的決定。可以學習到一位專業投資者的思路和考慮,真的很多謝鍾記的無私分享。


這本書得著很多,特別推薦想學習價值投資的新手。好多時都會聽到價值投資要找有強勁護城河的公司,但沒有仔細講怎麼樣才算是真正的強勁護城河。書入面都有提到一些通用例子,包括資本能力,品牌,市場佔有率,寡頭壟斷等等。最重要的是書入面都有提及一些不太好的護城河,例如資本能力強的龍頭公司,但沒有定價權,這些企業的收入會很波動。又舉例說明過份依賴單一供應商的企業護城河不夠強等等。這些都令我明白多一點護城河是什麼,不是每個出色的公司都有足夠強度的護城河。

另外,我最喜歡的一章是(智慧導航)。這一章的內容集合了很多投資智慧以及作者的失手經歷。在網上和書本中不難搵到成功的投資例子,但是可以分享自己失敗例子的。當中作者也有紀錄自己當時的考慮。我想想,自己買入時有沒有像鍾記一樣想得這樣清楚呢?反之,這也說明了另一件事,選股之後要定時看看公司的發展有沒有跟自己選股時預算的有大出入,是更好還是更差了?管理層有沒有變動?有什麼大動作(e.g. 買賣資產)嗎?書中還有很多知識,一時還未能完全明白。之後一定要再仔細睇多一次,加上自行整理筆記。

在(調研選股)的部分,雖然我未能完全明白他的考慮。但看看這些思考和想法,都令我感受到一位分析員的投資考慮大概會是怎麼樣。這些知識令我可以有個學習的方向,有多幾個思考既要點,學習下點樣去睇年報,做比較,再分析。雖然內容有部份是 2015 年左右,但重點不在於事件的時間,而是個 concept,思路同埋當中的分析。

睇完一次成本書,有好些內容要再重覆睇同搵下資料,特別是個股分析部分。最近才有時間看返一點書籍,感覺好像之前看睇書都還返俾作者。年齡大了,記性好似無咁好。少用既知識好快就唔記得了。之後我會試下自己寫筆記,方便記下同重溫學習到既要點。唔好浪費左啲書既知識,到時會再放在 blog。

#2020.02.02 更新:
有時侯看看自己的閱讀分享,好像不太多實質的知識分享到,只是簡單的讀後感。感覺好像沒有什麼價值,浪費了大家的時間。我心想,不如下一次寫 blog 記錄的時候,不只把自己的讀後感分享,還會把學習到的知識寫下來。這樣做,一方面寫的時候可以逼自己思考,沉澱一下看過的事,另一方面可以記錄到自己學習的知識,不會還給作者。試下去改變,希望會有更大的學習效果。

2020年1月25日 星期六

月供股票 (Jan 2020)

在 2020 年要好好安排自己的投資策略,不要再犯上一年的投資錯誤。在 2020 年中主要的策略都是以儲資產為目標,用月供股票方式,分注投資。因為中美貿易戰的第一階段協議已經簽署了,恆指和大市的氣氛都反映出來,恆指返回 28000 點左右。由於股票組合中,每隻的持股不算多,加上買入價都不算太低。即使有升幅但係賣出又會俾手續費蠶食回報。所以暫時無法進行部分減持的動作。在這個情況,根據之前既經驗,現在能做的是減少部分股票的月供金額,減慢入貨速度。繼續儲著股票先。等到恆指 29000 點以上睇情況再作打算。

再者,最近新型冠狀病毒感染肺炎的出現,都不免影響了市場的氣氛。相信都會令市場做成波動。面對波動的市場,我對自己有以下幾點的提醒,

1. 繼續保持月供股票,跟著恆指調整月供金額以 28000 點和 26000 點為階段分水領。在28000至26000點之間保持以下數值,在 28000 點以上再減少月供或者唔供住等一等先,如果跌低過 26000 點就增加月供。
2. 保留一部分現金,等待大跌市時買入。金額大約是足夠分兩注買入自己心儀的股票。因為不知道市況同股價會點樣變化,股價未到達心目中的價位就把資金留為下次。寧可錯過,不要買錯。
3. 只集中留意手上持股的消息和新聞,本身手上沒有的股票新聞會視為行業消息。暫時不會再增加手上股票的種類。 
4. 不要因為市場氣氛轉好而過份買入股票。
5. 肺炎的影響其實某些公用股的收入都係影響不大,但也捱沽。同時,以非業務為主的公司影響都是短期的,所以我會留意手上的這一類股票有沒有過份賣出。

(以下是小弟亂來的操作,千萬不要跟,賺蝕也與本人無涉,投資也很大風險)

以下係調整之後的月供分配,


最後睇下暫時個組合的分配,

更重要的是,希望新型冠狀病毒感染肺炎的情況有所改善,不要歷史重演!辛苦各位醫護人員了!大家都要做好自身的防護,戴口罩!洗手!洗手!洗手!天佑香港!

#資料僅供參考用途,在任何情況下不構成任何投資建議,只是小弟作紀錄之用

2020年1月1日 星期三

2019 年投資上的犯錯

最近這兩個月很忙,很多時都忙到沒有時間睇書。我在這段時間正在看鍾記的實踐價值投資的真諦,但很久都未睇完,所以一直都沒有寫閱讀分享。想不到不經不覺間,很快又來到十二月尾。自第一日買股票到現在,已經一年多了。在 2019 年裡,自己在投資上都犯了不少錯誤。好應該在一年之結,把它們好好記錄下來,也是對自己這一年對股票認知的反思。

錯誤 1:作買入前沒有留意市場氣氛,在恆指三萬點時買入盈富
應該多留意市場最近的成交量,多留意恆指市盈率,先要對平貴有感覺,應該等恆指回到合理水平或低水平時才考慮入市,平時多儲起現金。在未有信心和把握好時機前,可以先用月供方式把資金分注投資,進階一點的話,就可以留意恆指來調整月供金額。那時犯的錯誤就是未有平貴水平的概念,盲目在三萬點時入貨,一點也不怕。(現在知道多一點投資知識便知道自己錯到離哂譜)後來對恆指的點數認知多一點先知死。懂得分辨平貴的區間真係好重要,起碼錯少啲啲。

錯誤 2:只考慮了某公司是否值得投資,沒有清楚考慮估值就買入(e.g. 市盈率,股息率)
即使考慮了公司之前的盈利來源,前景發展以及未來的盈利來源,護城河,都應該要等待股價回復合理水平先或者出現市場錯價先好買入。不要一下子用了手上的資金不分高低位都買入。這個錯誤令我在高位買入了少少港鐵,好彩的是自己後來醒覺了自己正在高追,之後停止了傻傻的行為。

錯誤 3:在中美貿易戰有出現利好市場消息時買入操作
在這一類 general 的利好消息出現時,大量資金會進入市場,很多股票的成交量都會上升,多數都會買貴左野。睇住個股票 apps, 一大片都係綠色。當時的錯誤心理就是錯在怕執輸,個市成片綠色,以為個刻可以在轉勢初時買入,個心入面諗既係,愈遲買就愈貴,怕入得慢,好想快手入中銀。結果當然係出哂事。事後睇返,這一類升市出現既時候應該減少買入的動作,儲起資金。反而,應該等待這類 general 的壞消息出現時,市場出現恐慌性賣野時,有時候有好強護城河的公司都有機會出現錯價,果時先睇情況慢慢收集。

錯誤 4:以招股價作為基準去考慮初初上市的公司估值
這一種行為真係好亂來,事後諗返真係傻傻地。這一年睇多左股票書籍,了解到其實估值係睇公司既盈利能力,未來發展,資金運用既能力,當中既考慮沒有公式,但可以用幾個方法計算合理範圍。而上市初期的公司一般都係在高速發展的時間(當然不是財技股,而係有實業的公司),所以多數是比較多負債同盈利好少。這一類的股票應該先考慮清楚先投資,最好都係先等一等,等到有盈利時再計估值,之後先投資比較穩陣。

錯誤 5:股票下跌少少 (e.g. 5%) 就想加注,令資金不足
應該無視少少的股價波動,等待更大的市場錯價(e.g. 15%) 先看看下跌原因,確認是市場錯價才加注,或者隔耐一點時間先再考慮是否需再加注。如果跌少少就加注就會好快用完資金。只要做好估值,清楚自己有什麼風險,其實買入後再下跌是不用理會的

睇到以上的錯誤都唔洗多講,2019 年的投資成績在賬面上差到無眼睇。在 2020 年希望在忙碌的工作中抽到時間繼續睇書學習,加上會繼續月供股票。希望下一年的投資成績可以進步多一點。

2019年11月21日 星期四

在波動市中收集股票長線投資(一)

過去幾天,心情很難過,天佑香港。

在這幾天的股市,又由升轉跌了,十分波動。我覺得這是受到這幾天傳出的中美貿易戰消息影響,跟之前的觀察一樣 ,香港最近的情況對股票市場的反應好像沒有多大的影響。在過去幾天的跌市中,地產股受至到不少壓力,感覺是在市場氣氛不太好出現的短線獲利盤,所以幾天前動用了所收的所有股息,加上少少現金,加了一注在本身已經持有的新地,餘下的現金會繼續而月供這個分注模式買入。

睇過有些文章講起,買入賣出的決定最好是紀錄原因,方便之後睇返。雖然唔係好仔細,以下是紀錄自己當時的思考。希望可以慢慢進步,實踐知識,唔會只係睇書而唔行動。
  1. 雖然社會的氣氛唔好,樓價短期都會有下行風險,不過長遠黎講都係供求唔平衡,需求會一直出現。就算賣樓方面可能有影響,新地的收入少於一半是售樓得來的收入,所以影響應該唔大。(由 2018-2019 年報得知)
  2. 即使最近商場運作被社運動打擾了,但長線而言,商場營運會回復正常。加上新地的商場在我生活中的周圍都不難搵到,而且我也經常到那些商場逛,人流不錯,入面既店舖包括餐廳及大型零售店等等,都很有質素。(生活選股法)
  3. 新地有新商場快將會啟用,希望可以增加租金方面的收入。(由 2018-2019 年報得知)
  4. 新地也有繼續投地,增加土地儲備將來發展提供增長力。(由 2018-2019 年報得知)
  5. 管理層的變動未知道影響是什麼,還未出現實際資料進行判斷。(相關新聞得知)
股票價格跌至心目中的水平,而下跌的原因不是因為企業本質的改變,所以先行買入。有部分資料都是參考其他網上的資料,自己也試試看年報,公司網頁,相關新聞之後的加上看書學到的知識,分析一下,又睇下其他人點睇(暫時也是抄功課為多)再作決定。之後睇發現到原來有其他的數據可以參考,例如中原城市領先指數。在經濟的分析上,還有很多東西可以學習。

#資料僅供參考用途,是小弟非常主觀的看法,也不能反映事實之全部,在任何情況下不構成任何投資建議,也不構成要約、招攬、邀請、誘使、建議或推薦。本人無法保證網誌內容的真確性和完整性,讀者必須運用自己獨立的思考能力,自行求證和分析, 並且明白讀者一切的投資決定以及該投資決定引致的收益或損失,一概與本人無關。

2019年11月10日 星期日

閱讀分享:《財職兼收》-止凡,從生活中的事物學習財商

這幾星期每天都會用上班下班的坐車時間睇書,最近睇完了止凡兄的一本書《財職兼收》。入面一如以往的像說故事一樣,把生活上有關理財的事情講解了筆者的睇法,令我學習到好多新既思考方法,應該係話學習多左用不同角度去睇理財既事。


書本中提到一個讀者來書,令我感受好深。內容大致上是講一位獨居老人去睇醫生,但醫療卷已經沒有錢了,又沒有親人來給付醫藥費用,旁人睇到真係好心up,伯伯好可憐。令我感受好深的是事情反映了被動收入的重要,以及財務自由既計劃應該要考慮保險,就只是單純的醫療保障,以免大病一場要變賣資產來睇醫生。當然,比保險更更更加重要的是〝健康就是財富〞,要努力做運動,留意休息時間,令自己可以長命一點。

而這個讀者來信的第二部分是講到讀者的財務自由的計算。內容請到長達幾十年的投資計劃,止凡兄的回應只是提及長時間既計劃可以是主幹,再按情況變動。 止凡兄的回應好像是理所當然,但卻令我回想自身的情況。

我之前花了不少時間在想想怎樣安排月供股票的計劃,每隻供多少,投資回報大約多少,板塊比例如何分配,個股佔幾多,每年收股息大約多少,供多少年才達到目標。計下計下,要供成十年先達到目標的一半。學柴九哥咁講,“人生有幾多個十年”,想到現時安排的月供股票計劃要供十年,如果錯左咪好大件事?一方面又講投資係一個長期計劃,另一方面時間咁長,當中的變數又未必考慮得到咁多。所以不時都會心掛掛打開個excel 睇睇,又想想有沒有需要改動。改下改下,反而令自己既思緒更亂,但又沒有什麼實質的改善。所以好似止凡兄咁講,定左個主幹慢慢按情況去執行。更重要的是不斷增加自己財務知識,令自己可以分析到當前情況作微調操作。

這本書的其他方面都有講下財務自由之後既心境和準備,雖然現在對我來說好遠,但係都感受到財務自由其實是一個令自己既後顧之憂少了一大部分,但不代表是退休日。雖然本書名叫《財職兼收》,但係職果一方面就無咩講,但有一個小故事就講述到一個公司主席,入了醫院還要為公司打報告的經歷,最可惜的是,他就算在醫院都為公司賣命的工作,但他離開之後也沒有人記得他。也令我想了想,人生的意義。其實一生人花了不少時間在工作上,但最後沒有人記得你的貢獻,就可像沒有存在過一樣的。如果所做的工作是自己喜歡的,那還好,如果是為了兩餐又做既,那又如苦呢?那是不是應該也花點時間,做一點幫到人又有意義既事,令自己開心,又有人會記得自己呢?

另一個書中講到有關身邊朋友債券基金既事情令我都幾深刻,講出了一個類似工程上 single point failure 既情況,就是加息。書中不是談加息的可能或者加幾多,這個學習到的點子就是資產分配時要了解當中既關聯性,有沒有機會出現一些情況是會一次過全部中招的。這些都對自己的財務知識都增加了。

多謝止凡兄。這些書都值得睇多幾次,不同時候睇可能會有不同既得著或者提醒。下一本會睇睇鍾記既《實踐價值投資的真諦》。睇完再分享。

2019年11月4日 星期一

月供股票考慮 (Nov 2019)

在這個 blog 裡,本身不太想講自己的投資操作。因為我覺得這事好個人,只是想紀錄一下自己學習到的投資概念和一些生活上的事情。唔想影響到其他人既投資決定,怕害到人。自己買錯野,自己做錯決定就算了,唔好影響到人。但睇完雲地兄的書之後,還是很想紀錄一下每個投資決定,無論是對是錯,都好好紀錄一下,方便以後自己可以睇返,看看自己的投資決定有沒有做錯。同時打出來會方便整理思緒,感覺上,自己的書寫能力很差,希望大家多多包容。

之前的月供金額都沒有什麼對策,只是簡單的用相同金額入貨,運用最簡單的平均成本法。但參考了其他 blogger 的經驗,原來月供股票都可以有技巧可言。簡單來說就是按市況調整月供金額。

1. 市況好時,恆指水平偏高,減少月供金額。
2. 相反,市況不好時,恆指水平偏低,增加月供金額。
3. 加上判斷當時熱炒中的板塊加而避開,減少月供金額,甚至賣野。

過去幾個月既觀察,每當中美貿易戰有新消息都會影響股市既氣氛,反而市場好似已經對香港既社會運動沒有太大的反應。這幾天中美貿易戰剛剛傳出談判有進展既消息,恆指重上27000 點。雖然唔知呢個消息可以持續幾耐(如果有跟進過既師兄都知,有機會突然間又話談判破裂),但感覺上市場氣氛比之前好了。

因為月供股票的設定是有截止日期的,所以要在截止日前決定好月供金額。就住呢個情況,我決定減少月供股票的總金額,每月留返多少少現金,等待氣氛轉差時再投入資金,或者撞正真正的大跌市來到時,可以多少少現金買野。如果下個月恆指又跌破25000 點,或者某一隻月供緊既股票有短期不利消息時,會相對調整加大返月供金額。因為調整月供金額係不用收手續費的,所以每個月不同金額都可以,又可以選擇一次性放一舊錢落去,只要每個月在截止日前〝睇餸食飯〞就可以了。

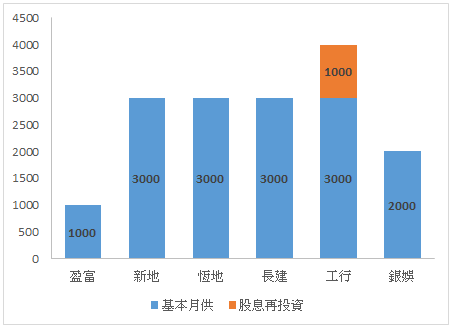
另一方面,今個月開始考慮下股息再投資既操作應該要點做,雖然這個考量跟上面既決定是背道而馳的,但我想想兩者可以一同考慮。因為只是左袋定右袋拎錢出黎既問題,只要自己的試算表列好,其實是沒有影響的。小弟的月供分佈比例如下,

(以下是小弟亂來的操作,千萬不要跟,賺蝕也與本人無涉,投資也很大風險)


因為之前盈富是一手手買的關係,持股數量比起組合內其他的股票都要多,所以月供部分暫時會較少一點。盈富的特色同好處壞處就不用多講,大家都應該很清楚,所以我還是會不間斷咁慢慢入,少少地都會供住先。

至於其他股票的金額基本上差不多,因為現時的目標是建立一個平衡組合為先,同時盡快增加每隻股票的持股數量,以免派息被手續費蠶食得太多。

另外,今個月既操作係第一次考慮股息再投資的部分。因為之前所收到的股息唔多,而且又未考慮好應該要點做先可以有最岩自己既效果。暫時選擇左放落工行,先提高現金流先。雖然內銀股有股息稅,但它算是在組合中,能夠用月供方式買,而股息率接近5% 的一隻。(組合中還有其他收息股,不過無得選擇月供)

剛剛可以在除淨日前用完好用了我所收的股息。我的目標是現金慢慢轉成資產,過程中先增加現金流,以免將來因為現金流不足而要賣資產。

#資料僅供參考用途,在任何情況下不構成任何投資建議,只是小弟作紀錄之用

2019年10月26日 星期六

關於財務自由計算的知識(一)

最近睇到不少的文章,當中都有談及到,投資是一個長期的計劃,要有目標,有方法,也要處理當中的風險。我自己睇完之後都試一試,計算下自己財務自由的目標係邊到。就好似做 project 時,老闆成日都會要求我地做野要知道終點係邊到,先有方向做落去。如果唔係,就只會坐這山望那山,一事無成。又或者咁講,自己無一個清楚的目標好容易放棄,又或者會俾其他人講一句兩句,就會令自己失左方向。以下是紀錄返自己諗過既野同學到既知識。

我睇過有啲計算財務計劃,只是計算一下自己每年的花費是多少,但就沒有計算到自己每月應有的儲蓄部份。我覺得要計算埋儲蓄部分,先可以算係財務自由。因為花費的部份只是計算左你已知的開支,例給衣食住行的開支,但就沒有辦法計到意料之外的開支,例如大病一場睇醫生,做手術。當然有人會用保險去做風險轉移,但如果出現保險沒有包既情況呢?又會影響財務自由既如意算盤。又或者突然間有官非既問題需要處理,又會在原來的計算之外,又會打亂了財務自由的狀態。所以計算被動收入時,都應該好好計算埋儲蓄。


另外,有些例子是用他〝現時〞的花費計算〝將來〞財務自由所需要的金額。我覺得沒有考慮通脹的計劃是不可行的,因為每年他收到同一樣的股息(先假設股息不變),但購買力就會因為通脹而不斷下降。每年的被動收入購買力都被通脹愈整愈低。同一樣的被動收入,可能到5年或10年後,已經不夠他保持同樣生活質素所需要的支出,變相沒有財務自由,又打回原形了。

我自己會用以下的方式去計算。


如果只係計生活開支,沒有儲蓄部份,即是每個月的被動收入都會全部用盡,沒有增加到備用現金。當有突發事件要用錢就一定要食老本或者賣資產。咁樣又會打亂左財務自由既計劃。所以我認為被動收入一定要有餘額有水位可以儲先至夠安全。以下是小弟試整既表格(不是真實的),列出每個月要多少的被動收入才可以〝扮到〞與自己返工出糧沒差別的情況。當然係假設左生活的質素保持一樣,只係因為通脹而每年都要俾多少少錢先可以買到相同既野。


所以要保持相同的購買力,應該把每年的支出和儲蓄都算上通脹率,再加多一個 safety factor 把所需金錢倍大 1.5 倍 (i.e. 所需收入 x 1.5)。這樣的估算比較保守和穩陣。

計好左一個大約數字,就可以開始按自己能力去計算一下要用幾多年先可以到達財務自由的起點。用回剛剛的月儲 $3000 元的例子,以滾雪球的諗法,投入既資金需要不斷增加。不論係增加人工,或者係收到的股息再投資,都無所謂。總之每年增加,年年遞增,在以下例子是每年的月供金額增加 $500 元,再加上所有上一年期收到的股息都用作再投資。假設每年的平均回報只有 5% ,用以下既例子,就可以在 23年之後到達財務自由既起跑線。雖然被動收入〝扮到〞打工出糧咁。但如果係呢一刻就停左,被動收入唔再增加,購買力又會慢慢被通脹蠶食。要改善生活的質數,又或者要保持住財務自由既狀態,就一定要繼續滾雪球,令到被動收入繼續提升。


我試試用一個圖去表示,可能會比較容易明白。


上面個圖想表達既其實是想帶出計算財務自由〝追趕〞這個點子,先假設通脹係3%,所以找一些穩定地大過3%的投資回報,其實已經足夠,已經可以〝追趕〞到通脹同花費上的增加。唔需要逼自己去追蹤消息,搵爆升既股出黎。有時侯睇到某啲分析講某個企業好有潛力,好快會爆升。睇睇下,有時自己都會失去左理智,唔記得左潛力的另一面係不確定性。

如果有一個類似以上的計劃係到,每當聽到這類消息時,都諗一諗有沒有必要去博呢?有沒有必要去追消息股,追政策股。慢慢儲下資產,時間可能係幾長,但起碼你睇到條路係行到,真係去到財務自由。因為個回報係有數得計,我覺得試下整一個這一類的計劃去幫助自己做投資既決定都幾不錯。比起去追消息搵爆升股,這樣慢慢計下數儲下資產,應該會訓得更加好。因為自己的投資回報計到數,不確定性唔算太高,而且投資風險不會因為不確定性而高左好多。

可能只係因為我比較怕死的性格,所以沒有膽去買坊間所講的爆升股。我只是想慢慢儲資產,享受經濟和企業成長所帶動的現金流。